会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


同族会社における「行為計算否認」の適用要件と否認リスクを抑えるための実務ポイント
NEW
2026年10月、人気音楽グループのメンバーが代表を務める会社が、東京国税局から約5億8,000万円の申告漏れを指摘され、過少申告加算税を含め約5,300万円の追徴課税を受けたと報じられました。報道によると、同社は、取得した株式について配当を受け取った後、価値が下がった株式を代表者個人に売却し、株式の取得価額と売却価額との差額を損失として計上していましたが、税務上認められなかったとされています。同社は、本税と過少申告加算税をすべて納付したことを公表しています。
こうした報道に接すると、「自社の節税対策やグループ会社間の取引は大丈夫だろうか」と気になる方もいらっしゃるのではないでしょうか。
今回の事例で適用された条文は、確認できた公表資料からは明らかではありませんが、同族会社の取引で押さえておきたい規定の一つに、法人税法第132条の「同族会社等の行為又は計算の否認」があります。この規定では、単に税負担が減るかどうかではなく、取引が経済的合理性を欠き、税負担を不当に減少させるものかどうかが問題になります。
今回は、この規定の適用要件を最高裁判例とともに整理し、否認リスクを抑えるために、取引の目的・条件・判断過程について確認し、記録しておきたいポイントを解説します。
■ 「同族会社等の行為又は計算の否認」とは
法人税法第132条には、「同族会社等の行為又は計算の否認」が定められています。所得税法第157条、相続税法第64条にも関連する規定があります。以下では、内国法人である同族会社に対する法人税法第132条第1項の適用を中心に説明します。この規定は、そのまま認めると税負担を不当に減少させる結果となると認められる同族会社の行為や計算を、税務署長が否認し、本来あるべき税額を計算し直すことができる制度です。
同族会社では、少数の株主等の意向が会社の意思決定に反映されやすく、取引条件もその影響を受けやすいという特徴があります。そのため、不自然・不合理な取引を通じて税負担が不当に軽減されることを防ぐ必要があります。「同族会社等の行為又は計算の否認」は、こうした不当な租税回避行為を防止し、納税者間の公平な税負担を実現するために設けられています。
■適用されるための「3つの要件」
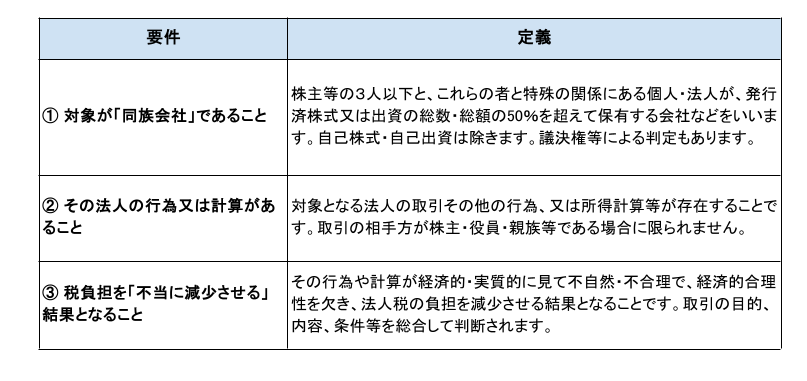
本稿で取り上げる内国法人である同族会社について、法人税法第132条第1項による否認の適用要件は、次の3点に整理できます。
<判例について>
ユニバーサルミュージック事件(最高裁令和4年4月21日第一小法廷判決、令和2年(行ヒ)第303号)
・事案の概要
音楽事業グループの日本法人(合同会社)は、平成20年10月7日、オランダのグループ法人の完全子会社として資本金200万円で設立されました。
同月29日、親会社から295億円の追加出資を受けるとともに、フランスのグループ法人から無担保で866億6,132万円を借り入れ、その資金で国内のグループ会社3社の全株式を取得し(このうち、中核会社の株式取得価額は1,144億1,800万円)、翌平成21年1月1日に中核会社を吸収合併しました。借入金は株式の購入代金と関連費用にのみ使用できる約定で、利率は平成26年10月29日までは年6.8%、その後は年5.9%とされていました。利息及び返済期間は、同社が中核会社の事業を承継することを前提に、予想される利益に基づいて定められたものでした。
同社は、平成20年12月期から平成24年12月期までの支払利息を損金に算入して申告しましたが、税務署長は法人税法第132条を適用して借入れを否認し、利息を所得に加算する各事業年度の更正処分と、平成20年12月期を除く各事業年度について過少申告加算税の賦課決定を行いました。追徴税額は本税・加算税あわせて約58億円に上り、同社が処分の取消しを求めて争ったものです。
・裁判所の判断(要旨)
最高裁は、法人税法第132条1項の「不当に減少」を、経済的かつ実質的に見て不自然・不合理で、その結果として法人税が減るもの、と解しました。税金が減っただけでは足りません。
本件のように組織再編成の一環として行われるグループ内の借入れでは、一連の取引全体の合理性を踏まえて借入れの目的を検討し、融資条件等も含めて総合的に判断します。具体的には、取引の手順や形式が不自然でないか、税負担の減少以外に合理的な事業目的等があるか、借入金の使途や融資条件がその目的と整合しているかなどを検討します。
本件は、税を減らす狙いがあり、無担保で債務超過もうかがわれました。それでも、法人の整理や指揮系統の整理などの事業目的に加え、取引の実態、借入金の使途・金額、利息や返済期間の設定等を総合的に考慮し、本件借入れは経済的合理性を欠くとはいえず、同項による否認の要件に該当しないと判断しました。国の上告は棄却され、納税者勝訴が確定しています。
<否認リスクを抑えるための3つの実務ポイント>
行為計算否認は、課税当局にとって「伝家の宝刀」と呼ばれてきました。税務上の判断を巡る争いを防ぐためには、取引の実態と合理性を確認し、その判断の根拠を取引時点から記録しておくことが重要です。
まずは、日ごろの取引について、目的や条件の根拠を確認することから始めましょう。独立した第三者間の取引条件との比較は、重要な検討材料です。ただし、それだけで判断せず、取引の目的・実態や、条件の違いに合理的な理由があるかも確認します。
1.取引条件は、目的と照らして説明できるようにする
価格、賃料、金利、担保は、社外の相手と取引するときの水準と、どこが同じでどこが違うかを説明できるようにしておきます。見積りを複数取る、査定や鑑定を依頼する、同種の取引の相場を調べるなど、同族関係にあることだけを理由に価格を決めるのではなく、客観的な根拠を確認することが大切です。第三者との取引条件との整合性は、合理性を説明する有力な材料になります。ただし、取引の必要性や実態、比較対象の適切性についても説明できるようにしておきましょう。なお、役員給与の損金算入要件など、取引ごとの税法上のルールも別途確認する必要があります。管理料等については、金額の根拠に加え、実際に提供されたサービスの内容も記録しておきましょう。
2.税負担の軽減以外の事業目的と、取引内容との関係を説明できるようにする
「なぜその取引をしたのか」について、税負担の軽減以外の事業目的と、その目的に照らして取引の内容や条件が合理的である理由を説明できるようにしておきます。税負担を減らす以外の理由が出てこない取引は、実行する前に見直すべきです。グループ会社の間でお金を動かすときは、その理由と計算の根拠をメモで残しておきましょう。
3.判断の過程は、その時点の記録として残す
結論だけでなく、その判断に至った検討過程も記録しましょう。契約書・議事録・価格の算定資料・当時のメールやメモ等を保存し、後日説明資料を作成する場合は、当時の記録との対応関係と作成時点を明確にします。取引当時の記録を残しておくことが、判断の根拠を説明する助けになります。
■おわりに
今回は、節税対策として組んだスキームが税務上否認されてしまう「同族会社等の行為又は計算の否認」について、適用要件と実務上の対策を整理しました。
ご紹介したとおり、この規定は特別な節税スキームだけの話ではありません。グループ間の貸付けや、会社とご自身の間の不動産取引でも、別の規定と並んで問題になることがあります。日ごろの経理処理と資料の残し方が、そのまま説明の差になります。 公表された裁決・判例だけでは、税務調査で問題となるすべての事例を把握できません。日ごろから、取引内容と税務上の取扱いを確認しておくことが大切です。
判断に迷う点や不安な点があれば、早い段階でご相談いただくことをお勧めします。実行後は、取引の見直しや税務上の対応が難しくなることがありますが、実行する前に確認していただければ、取引の組み方で対応できることは少なくありません。
税理士法人CROSSROADでは、そのような不安やお困りごとにも寄り添いながら、取引の前の確認と、調査で説明できる資料の残し方をサポートしてまいります。
その他関連コラム
関連するコラムはありません。
