コラム

災害時の資金繰りを支える5つの税務上の支援制度

NEW税務
■ 被災直後の「初動」が会社と雇用を守る分かれ道
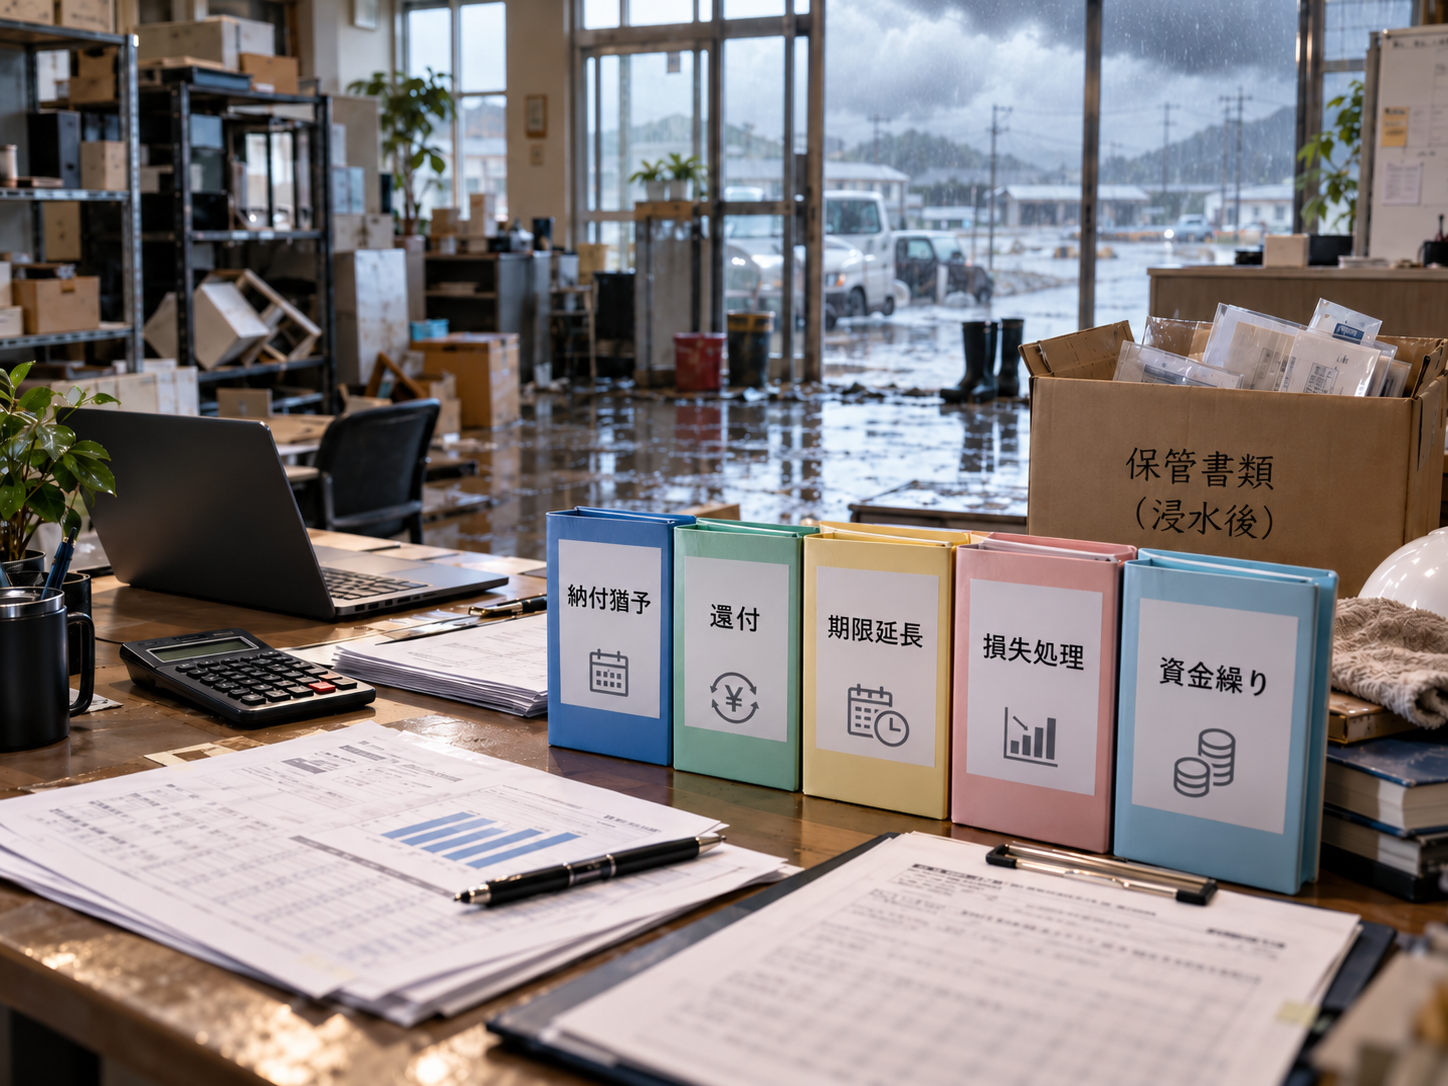
 近年、全国各地で線状降水帯による集中豪雨や河川の氾濫、大規模な地震が相次いでいます。 事業所や工場、店舗が被災すると、設備や在庫の損害に加え、営業休止による売上減少や復旧費用の負担が重なり、資金繰りにも大きな影響が生じます。被災直後は、現場の復旧を優先するあまり、税務や財務の対応が後回しになりがちです。 しかし、被災した事業者を支援するため、税金の納付猶予や還付など、さまざまな制度が用意されています。制度の利用には申請・申告などが必要となる場合が多いため、適用条件と手続きを早めに確認することが重要です。ただし、地域指定による申告・納付期限の延長など、個別の申請が不要なものもあります。万が一の災害時に経営者が即座に実行すべき税務・財務上の防衛策を解説します。
詳細を見る

資金繰り不安を解消!今月の支払いに悩まない事業計画

税務

■ 経営者の最大のストレスは「未来の数字が見えない」こと
日々の業務に追われる中で、「今月の支払いは無事に乗り切れるだろうか?」という漠然とした不安を抱えていないでしょうか。経営者が日常的に感じる強い不安やストレスの根本的な原因の一つは、「未来の数字が見えないこと」にあります。 「なんとなくこれくらい入ってくるだろう」という感覚やどんぶり勘定での経営は、非常に危険です。設備の修繕費や賞与、決算に伴う納税などの支出に備えるには、過去の試算表に加え、今後の支払予定や納税見込額を把握する必要があります。帳簿上は黒字でも、手元資金が十分にあるとは限りません。納税見込額と納付時期を把握していないと、納期限が近づいてから資金調達に追われ、不安がさらに増すことがあります。

詳細を見る

認定利息「1.3%」時代の役員貸付金-リスクと解消法-

税務

✫令和8年、役員貸付における「利息ルール」の新基準
経営者の皆様、会社とご自身(社長)との間で、お金の貸し借りはないでしょうか。会社から役員への貸付けは「役員貸付金」として決算書に残り続け、「いつか返せばいい」と無利息のまま放置されがちです。実は、令和8年中の貸付けから、税務上における利息計算の基準となる利率(利子税特例基準割合)が、これまでの0.9%から1.3%へと引き上げられました。
今回は、身近でありながらも意外とリスクの大きい「役員貸付金」と、この利率変更がもたらす影響について解説していきます。

詳細を見る

海外子会社への「身内価格」が招く悲劇:移転価格の算定手法と「寄附金認定」の罠

税務

海外進出を果たし、現地子会社と取引を始める際、「子会社はまだ立ち上げで赤字だから、当面は利益を乗せずに原価で卸そう」と考える経営者は少なくありません。しかし、この「身内への配慮」が、国際税務では多額の追徴税額につながる可能性があります。今回は、海外子会社との適正な取引価格の算定方法(代表的な4手法)と、価格設定を誤った場合に生じ得る「寄附金認定による二重課税」のリスクについて解説します。

詳細を見る

非居住者や外国法人から不動産を購入・賃借する場合の源泉徴収

税務

低金利環境の定着や為替の影響などを背景に、非居住者や外国法人(以下「非居住者等」という。)による国内不動産の取得が注目を集めています。国土交通省が実施した実態調査によると、2025年1~6月における非居住者等の新築マンション取得割合は、東京都心6区で7.5%、大阪市で4.3%と、都市部において一定の存在感を示す水準にあります。こうした状況を受け、国税庁も、非居住者等からの不動産取得・賃借に係る源泉徴収についてリーフレットを公表し、注意喚起を行っています。

詳細を見る