コラム

同族会社における「行為計算否認」の適用要件と否認リスクを抑えるための実務ポイント

NEW
2026年10月、人気音楽グループのメンバーが代表を務める会社が、東京国税局から約5億8,000万円の申告漏れを指摘され、過少申告加算税を含め約5,300万円の追徴課税を受けたと報じられました。報道によると、同社は、取得した株式について配当を受け取った後、価値が下がった株式を代表者個人に売却し、株式の取得価額と売却価額との差額を損失として計上していましたが、税務上認められなかったとされています。同社は、本税と過少申告加算税をすべて納付したことを公表しています。
こうした報道に接すると、「自社の節税対策やグループ会社間の取引は大丈夫だろうか」と気になる方もいらっしゃるのではないでしょうか。
今回の事例で適用された条文は、確認できた公表資料からは明らかではありませんが、同族会社の取引で押さえておきたい規定の一つに、法人税法第132条の「同族会社等の行為又は計算の否認」があります。この規定では、単に税負担が減るかどうかではなく、取引が経済的合理性を欠き、税負担を不当に減少させるものかどうかが問題になります。
今回は、この規定の適用要件を最高裁判例とともに整理し、否認リスクを抑えるために、取引の目的・条件・判断過程について確認し、記録しておきたいポイントを解説します。
詳細を見る

「まだ早い」と思っていませんか?相続対策を始めるベストなタイミングとは?

税務

「相続対策なんて、自分には大した財産もないし、まだ先の話でしょ?」
お客様からよくお聞きする言葉です。しかし、実はこの「まだ早い」という自己判断こそが、将来のご家族を困らせてしまう一因になり得ることをご存じでしょうか。
結論から申し上げますと、相続対策を始めるベストなタイミングは「思い立った日」、そして何より「ご自身の希望を整理し、必要な判断ができるうち」です。
なぜ早めの着手が不可欠なのか。それには、立ちふさがる「2つの大きな壁」があるからです。

詳細を見る

災害時の資金繰りを支える5つの税務上の支援制度

税務

■ 被災直後の「初動」が会社と雇用を守る分かれ道
 近年、全国各地で線状降水帯による集中豪雨や河川の氾濫、大規模な地震が相次いでいます。 事業所や工場、店舗が被災すると、設備や在庫の損害に加え、営業休止による売上減少や復旧費用の負担が重なり、資金繰りにも大きな影響が生じます。被災直後は、現場の復旧を優先するあまり、税務や財務の対応が後回しになりがちです。 しかし、被災した事業者を支援するため、税金の納付猶予や還付など、さまざまな制度が用意されています。制度の利用には申請・申告などが必要となる場合が多いため、適用条件と手続きを早めに確認することが重要です。ただし、地域指定による申告・納付期限の延長など、個別の申請が不要なものもあります。万が一の災害時に経営者が即座に実行すべき税務・財務上の防衛策を解説します。

詳細を見る

資金繰り不安を解消!今月の支払いに悩まない事業計画

税務

■ 経営者の最大のストレスは「未来の数字が見えない」こと
日々の業務に追われる中で、「今月の支払いは無事に乗り切れるだろうか?」という漠然とした不安を抱えていないでしょうか。経営者が日常的に感じる強い不安やストレスの根本的な原因の一つは、「未来の数字が見えないこと」にあります。 「なんとなくこれくらい入ってくるだろう」という感覚やどんぶり勘定での経営は、非常に危険です。設備の修繕費や賞与、決算に伴う納税などの支出に備えるには、過去の試算表に加え、今後の支払予定や納税見込額を把握する必要があります。帳簿上は黒字でも、手元資金が十分にあるとは限りません。納税見込額と納付時期を把握していないと、納期限が近づいてから資金調達に追われ、不安がさらに増すことがあります。

詳細を見る

認定利息「1.3%」時代の役員貸付金-リスクと解消法-

税務

✫令和8年、役員貸付における「利息ルール」の新基準
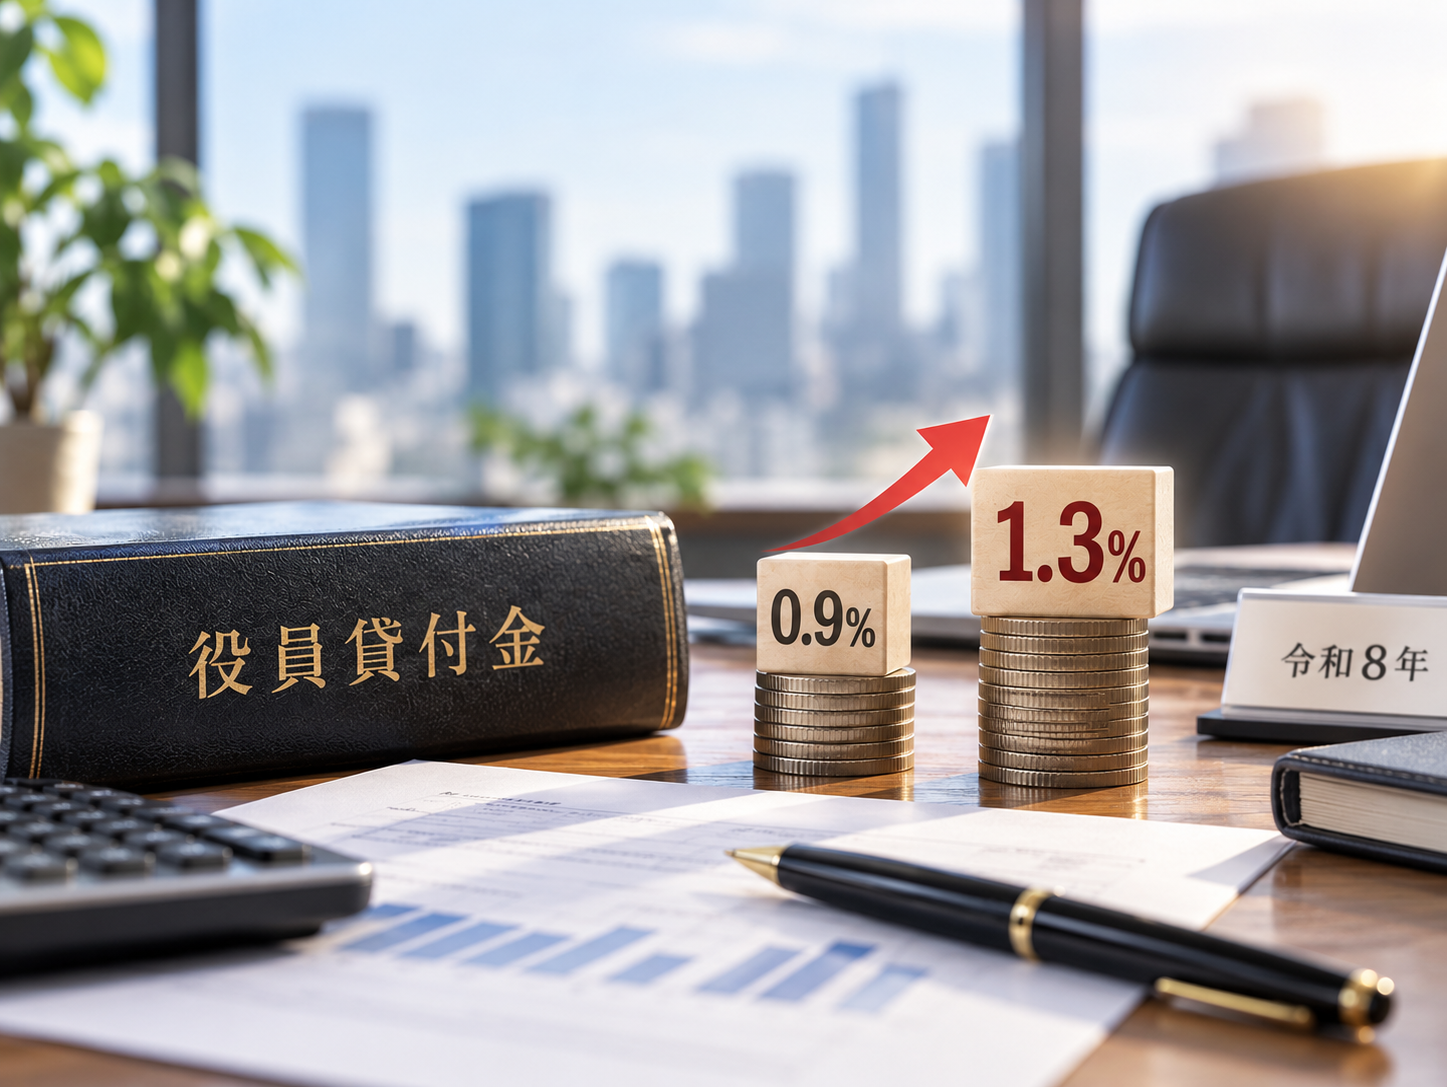
経営者の皆様、会社とご自身(社長)との間で、お金の貸し借りはないでしょうか。会社から役員への貸付けは「役員貸付金」として決算書に残り続け、「いつか返せばいい」と無利息のまま放置されがちです。実は、令和8年中の貸付けから、税務上における利息計算の基準となる利率(利子税特例基準割合)が、これまでの0.9%から1.3%へと引き上げられました。
今回は、身近でありながらも意外とリスクの大きい「役員貸付金」と、この利率変更がもたらす影響について解説していきます。

詳細を見る