


要注意!関連者間取引の書類保存と青色取消しのリスク
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


非居住者や外国法人から不動産を購入・賃借する場合の源泉徴収
税務
低金利環境の定着や為替の影響などを背景に、非居住者や外国法人(以下「非居住者等」という。)による国内不動産の取得が注目を集めています。国土交通省が実施した実態調査によると、2025年1~6月における非居住者等の新築マンション取得割合は、東京都心6区で7.5%、大阪市で4.3%と、都市部において一定の存在感を示す水準にあります。こうした状況を受け、国税庁も、非居住者等からの不動産取得・賃借に係る源泉徴収についてリーフレットを公表し、注意喚起を行っています。
1.どうして源泉徴収が必要なのか
国内に住所を持たない非居住者等は、国内不動産の譲渡や賃貸により対価を受け取っても、自発的な申告・納税を行わないリスクが生じます。そのため所得税法等に基づき、代金を支払う側である買主・借主に対して源泉徴収義務を課し、支払段階で確実に税金を確保する仕組みが取られています。
2.源泉徴収義務者のリスク
源泉徴収漏れがあると、税務署は源泉徴収義務者である買主・借主から未徴収税額を徴収し、不納付加算税や延滞税が生じることがあります。未徴収税額本体は、原則として売主・貸主へ請求等できますが(所法222)、附帯税は源泉徴収義務者側の負担となるため、支払前の確認が重要です。
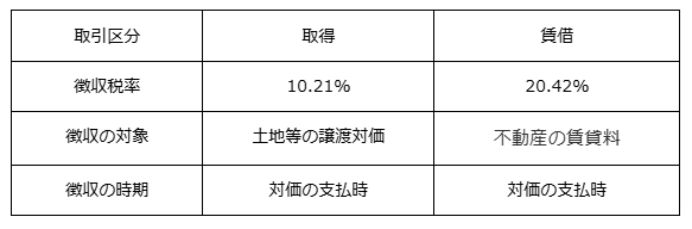
3.原則的な取扱い
4.源泉徴収が不要な取引
買主である「個人」が、自己又はその親族の居住の用に供するために取得した土地・建物等で、その対価の額が1億円以下である場合は、 源泉徴収は不要です。
ただし、買主である「法人」が取得した場合には、個人に認められる上記の居住用の適用除外はありません。
また、土地・建物等を賃借する場合も同様です。
借主である「個人」が、不動産を自己又はその親族の居住の用に供するために賃借した場合には、源泉徴収は不要ですが、「法人」が賃借した場合には源泉徴収が必要です。
5.対価を外貨で支払った場合の換算方法
非居住者等に対する支払が、外貨によっている場合には、円に換算した上で源泉徴収を行います。
なお、その換算は、支払期日における電信買相場が原則ですが、その支払が著しく遅延していない場合は、現に支払った日における電信買相場によっても差し支えありません。
6.納付期限
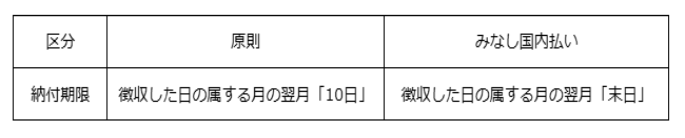
給与等で「源泉所得税の納期の特例(年2回納付)」の承認を受けている事業者であっても、この不動産に係る源泉所得税は、納期の特例の対象外となるため、納期の特例とは別に、各支払月について原則翌月10日までに納付が必要な点に注意が必要です。
なお、納付の都度、金融機関の窓口へ出向いて納付手続きを行うのは大きな負担となりますので、オフィスやご自宅からインターネット経由で即時口座引落しができるダイレクト納付等があらかじめ利用できるよう、体制を整えておくことが実務上有用です。
7.みなし国内払いとは
対価の支払が国外において行われる場合には、原則として源泉徴収の必要はありませんが、支払者(買主・借主)が国内に住所等を有する場合には、国内において支払われたものをみなして、源泉徴収をする必要があります。その場合の納付期限は、事務手続等を考慮して、翌月「10日」ではなく、翌月「末日」となっています。
8.最後に
国交省のデータにも表れているように、大都市圏を中心に非居住者等が関与する不動産取引は、いまや決して珍しいものではなくなりました。
「この契約、もしかして非居住者取引かも?」「納期限や振込額の計算はどうなる?」など、疑問や違和感を覚えたら、ぜひCROSSROADグループまでご相談ください。
また、非居住者判定と消費税の取扱いについては、
弊社コラムのバックナンバー「外国人取引の盲点:居住性判定が左右する「源泉徴収」と「消費税」の分水嶺」も併せてご参照ください。


