アパート経営で注意したい消費税のポイント
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


新リース会計基準が問いかけるこれからの経営戦略 ~上場企業だけの問題ではない、その影響~
NEW 税務
■新リース会計基準
上場企業を中心に、2027年4月1日以後開始する連結会計年度および事業年度から新リース会計基準が適用されます。なお、2025年4月1日以後開始する連結会計年度および事業年度から早期適用も認められています。この会計基準は、「国際的な財務報告基準」との整合性を図るために導入されましたが、これは、単なる会計の世界にとどまらず、企業の財務戦略と資産マネジメント、いわばビジネスそのものに大きなパラダイムシフトをもたらす可能性があります。というのも、リースや賃貸借に係る会計処理に関し、従前の発想を大きく転換して、「使用権資産」という考え方を採用したためです。
当該基準では、会計処理の区分を、法的な所有権の所在ではなく、特定された資産の使用を一定期間にわたり支配する権利があるかどうかに着目して会計処理を行うことを求めています。つまり、借手は、短期リースや少額リースなどの簡便的な取扱いが認められる場合を除き、従来オフバランス処理されていたオペレーティング・リースについても、原則として貸借対照表(B/S)に「使用権資産」と「リース負債」を計上する必要があります。これにより企業を取り巻く投資家等の利害関係者は、企業が事業活動のためにどれだけの資源を動かしているのかを、より透明性の高い形で可視化することが可能となります。
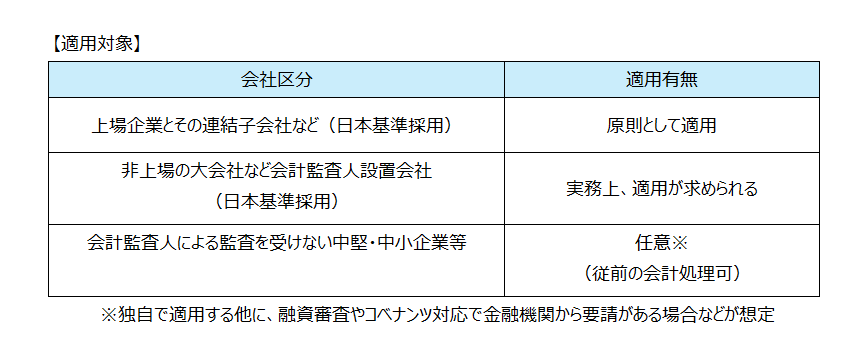
ただし、上場会社だけでなく、会社法上の大会社など会計監査人による監査を受ける会社にも、実務上、新リース会計基準の適用が求められます。一方、会計監査人による監査を受けない中小企業等は、従来の会計処理を継続することも可能です。
*税務の扱いについて
一方で、現在の税務(法人税法)における取扱いは、基本的に従来の枠組みが維持されています。法人税法上は、会計上の処理とは別に、一定の要件を満たすファイナンス・リース取引と、それ以外のオペレーティング・リース等を区分して取扱います。前者は原則として売買取引があったものとされ、後者については契約に基づく支払額のうち各事業年度に債務が確定した金額を損金に算入します。新リース会計基準では、使用権資産の減価償却費とリース負債に係る利息費用を計上するため、一定の条件下では契約期間の前半に費用が多く計上されます。一方、税務上は賃借料等の債務確定額を損金に算入するため、会計上の費用計上額と税務上の損金算入額との間に差異が生じる場合があります。そのため、法人税申告における別表調整に加え、必要に応じて税効果会計への対応が求められます。
新リース会計基準の導入に対応し、令和7年度税制改正では、オペレーティング・リース等の賃貸借取引に係る費用の損金算入を定める法人税法第53条の新設など、リース税制の見直しが行われています。
ただ、企業会計が、より投資家目線の基準に変化を遂げる中、税制もまた今後の実務の定着度合いや経済活動の実情を見据えながら、将来的にさらなる見直しが進んでいく可能性は十分にあります。制度のあり方が動いていく時代だからこそ、現場には現状の枠組みを正しく理解しつつ、将来の変化へしなやかに適応していく姿勢が欠かせません。
*会計・税務だけではない発想の転換
そして何より重要なのは、こうした会計や税務のアップデートが自社のビジネスに及ぼす影響を、経営者が本質的に見抜いておくことにあります。
会計基準適用となる上場企業では、従来オフバランス処理されていたリース取引が資産・負債計上の対象となることで、貸借対照表上の総資産および負債が増加し、ROAや自己資本比率などの主要な財務指標が変動し、投資家や金融機関などによる財務評価にも影響を及ぼす可能性があります。ただ、これは何も上場企業等一部の企業だけの問題ではありません。今後、会計基準の違いによるB/Sへの影響が露わになれば、会計基準適用のない中堅企業にも当該基準を適用した場合の実態を知りたい、という関係者の要望が生まれる可能性があり、影響が皆無とはいえません。
特に金利動向や資金調達環境が変化する中では、金融機関や投資家などが、従来オフバランス処理されていたリース取引による実質的な債務負担を重視し、企業の財務状況を評価する可能性があります。その結果、金融機関による融資条件や与信判断にも影響が及ぶことが考えられます。
このため、こうした基準の変化を単なる記帳ルールや技術的な税務調整の変更として片付けるのではなく、事務所や店舗の賃貸借契約、設備リースなどの契約内容を改めて確認し、設備投資、資金調達、資産の保有・賃借の選択を見直す機会とすることが、今後の経営において重要になるでしょう。つまり、必要に応じてビジネスそのものを根本から見つめ直し、事業のスリム化・筋肉質化や次なる成長投資への布石とすることが肝要です。
この変化を前向きな変革の機会として捉える構想力こそが、これからの経営者に強く求められているといえます。
私どもは、単に会計・税務の相談にとどまらず、皆様の経営そのもののお力になりたいと考えています。
ぜひ、税理士法人CROSSROADにご相談ください。