認定利息「1.3%」時代の役員貸付金-リスクと解消法-
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


海外子会社への「身内価格」が招く悲劇:移転価格の算定手法と「寄附金認定」の罠
税務
海外進出を果たし、現地子会社と取引を始める際、「子会社はまだ立ち上げで赤字だから、当面は利益を乗せずに原価で卸そう」と考える経営者は少なくありません。しかし、この「身内への配慮」が、国際税務では多額の追徴税額につながる可能性があります。今回は、海外子会社との適正な取引価格の算定方法(代表的な4手法)と、価格設定を誤った場合に生じ得る「寄附金認定による二重課税」のリスクについて解説します。
- 大原則:価格は「第三者と同じ(独立企業間価格)」であること
海外子会社との取引価格(移転価格)を決める際に、国際的に共有されている基本的な考え方が、「独立企業原則」です。これは、「独立した事業者間で同様の条件の下に取引した場合に成立する価格を基準とする」という原則です。
「グループ全体で利益が出ればいい」という理屈は税務当局には通用しません。日本と海外の税務当局は、それぞれの法令に基づき、所得が適正に配分されているかを確認します。そのため、日本の親会社が子会社へ独立企業間価格を下回る価格で販売し、日本の所得が減少している場合には、「日本から国外への所得移転」として所得調整の対象となる可能性があります。親会社も、第三者との取引と同様に取引条件が独立企業間価格に照らして合理的であることを説明できるようにしておく必要があります。
- 利益率の決め方:実務で使われる4つの算定手法
では、独立企業間価格はどのように算定するのでしょうか。実務で用いられる代表的な4手法と、それぞれの特徴を比較してみましょう(このほか利益分割法や無形資産取引に用いられるDCF法などもあります)。
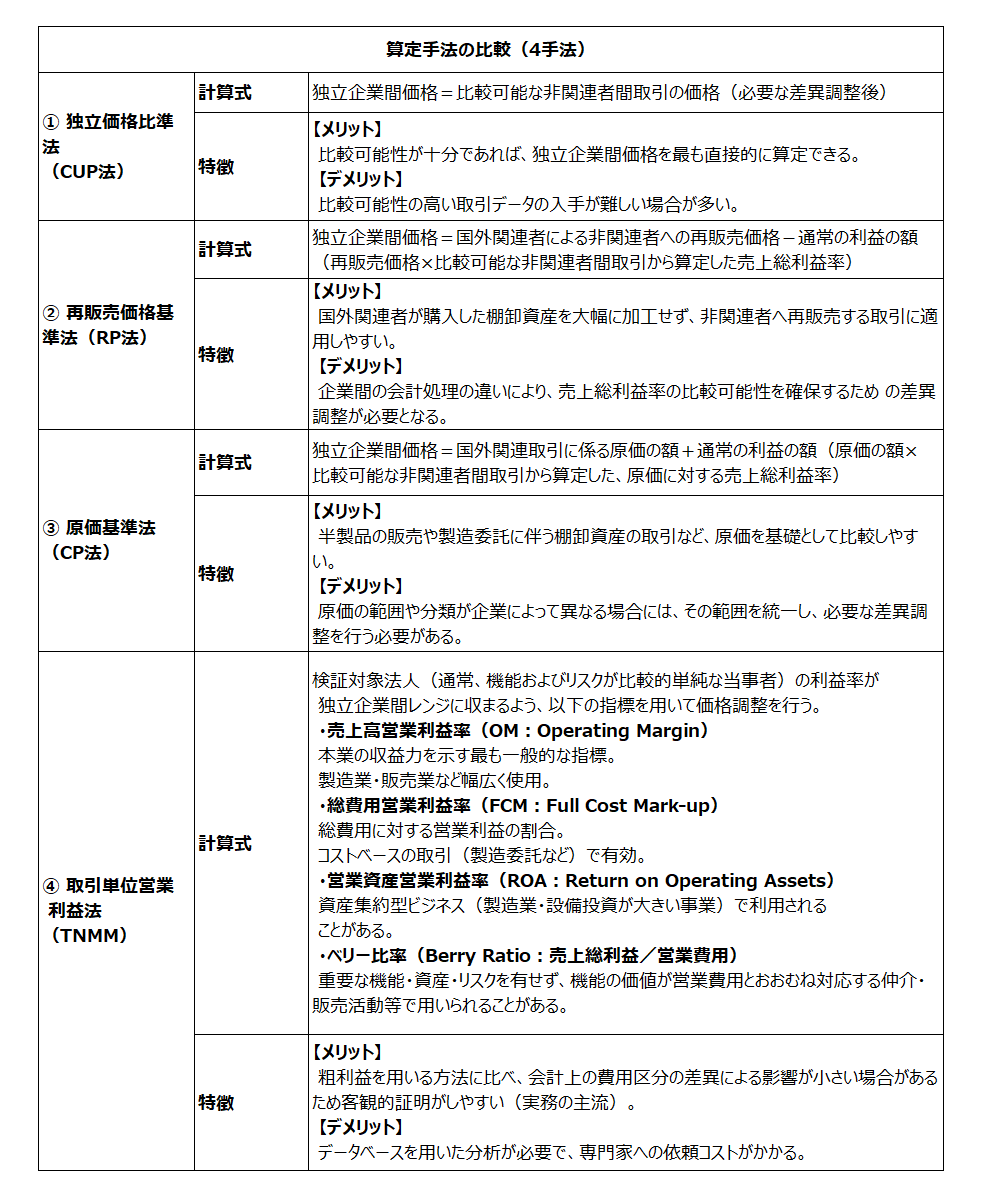
各算定方法にはそれぞれ長所と制約があり、取引内容、当事者の機能・リスク、情報の入手可能性及び比較可能性を踏まえて、最も適切な方法を選定します。TNMMは、比較対象企業の公開情報を利用しやすい場合があるため、実務で広く用いられています。TNMMで用いられる代表的な利益指標には、売上高営業利益率、ベリー比率、営業資産営業利益率などがあります。
TNMMは、営業利益を売上高、総費用、営業資産等で除して算定した利益水準指標を基準にします。専門的なデータベースを用いて「検証対象法人の利益水準指標が独立企業間レンジ内に収まっているか」という比較検証の過程と計算根拠を文書化できるため、税務当局への説明可能性を高めることができます。
- 善意が仇になる「寄附金認定」のリスク
最も適切な算定方法を検討せず、「子会社を支援するため原価に近い価格で販売する」といった合理的な根拠のない価格設定をしていると、税務調査で所得の国外移転を指摘されるおそれがあります。
独立企業間価格との差額については移転価格税制による所得調整が問題となりますが、その差額が実質的に資産の贈与または経済的利益の無償供与と認められる場合には、「国外関連者に対する寄附金」として取り扱われることがあります(ただし、合理的な再建計画に基づく支援など相当な理由がある場合はこの限りではありません)。
日本の税法上、国外関連者に対する寄附金に該当する金額は、その全額が損金不算入となります。
- 寄附金認定では「経済的二重課税」の解消が難しくなる
移転価格課税によって経済的二重課税が生じた場合、適用される租税条約の定めに基づき、相互協議を申し立てることができる場合があります。当局間で合意に至り、相手国で対応的調整が行われれば二重課税が解消される場合があります。
しかし、取引が「寄附金」と認定された場合、移転価格課税の場合と比べて、相互協議による解決が困難となる可能性があり、経済的二重課税が残るおそれがあります。結果として、「国外関連者の所在地国では取引に係る所得に課税され、日本では親会社に寄附金の全額損金不算入が適用される」という経済的な二重課税が生じるおそれがあります。
まとめ
海外子会社との取引価格は、独立企業間価格に照らした合理的な根拠に基づいて設定する必要があります。二重課税を防ぐためには、取引内容、当事者の機能・リスクおよび比較対象取引等の検討結果に基づき同時文書化義務の対象となる場合は、「なぜこの価格になったのか」を説明する移転価格文書(ローカルファイル)を作成または取得して保存する必要があります。対象外の場合も、税務調査において価格設定の合理性を説明できる資料を整備しておくことが重要です。
海外子会社との取引価格(移転価格)の設定や税務リスクへの対応でお困りのことがございましたら、
税理士法人CROSSROADへぜひご相談ください。