海外子会社への「身内価格」が招く悲劇:移転価格の算定手法と「寄附金認定」の罠
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


認定利息「1.3%」時代の役員貸付金-リスクと解消法-
NEW 税務
✫令和8年、役員貸付における「利息ルール」の新基準
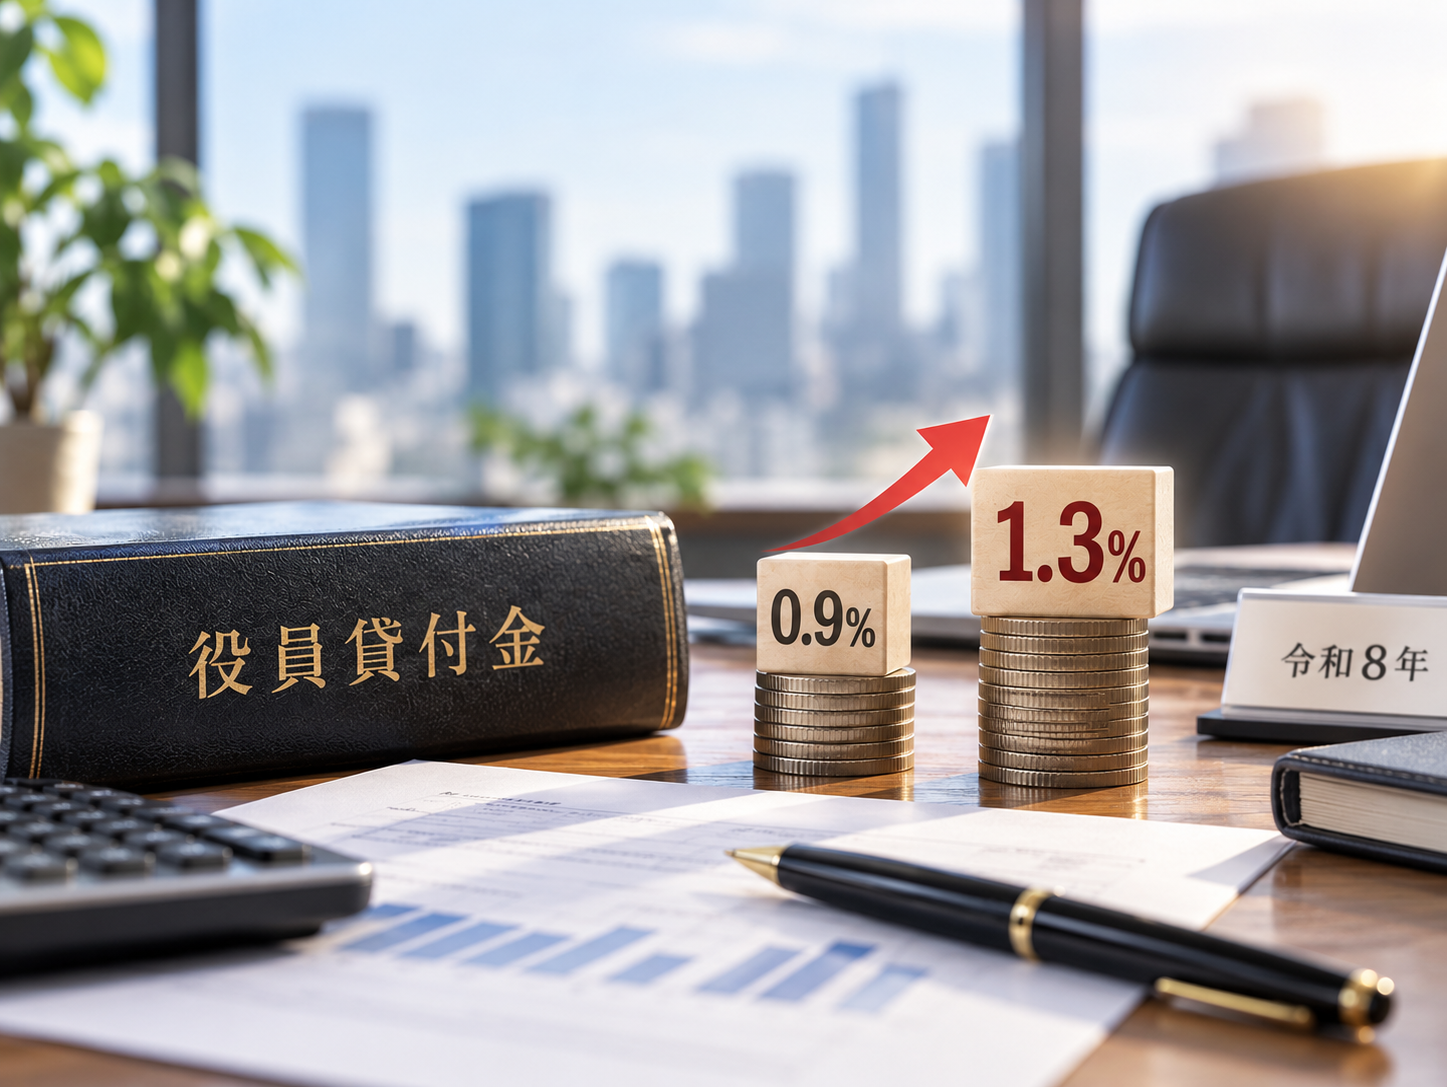
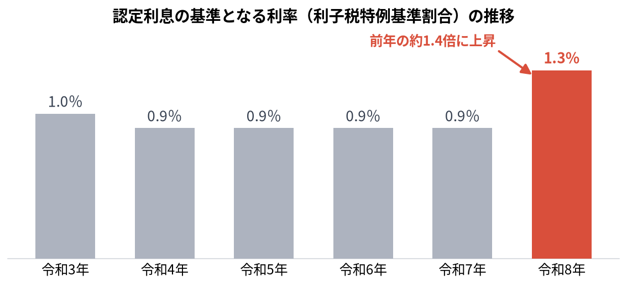
経営者の皆様、会社とご自身(社長)との間で、お金の貸し借りはないでしょうか。会社から役員への貸付けは「役員貸付金」として決算書に残り続け、「いつか返せばいい」と無利息のまま放置されがちです。実は、令和8年中の貸付けから、税務上における利息計算の基準となる利率(利子税特例基準割合)が、これまでの0.9%から1.3%へと引き上げられました。
今回は、身近でありながらも意外とリスクの大きい「役員貸付金」と、この利率変更がもたらす影響について解説していきます。
■利息を取らないとどうなる?「認定利息」の仕組み
会社が役員に対して無利息、あるいは市場よりも低い利息でお金を貸し付けている場合、税務上は「本来受け取るべき利息(認定利息)」を計算して、実際に受け取った利息との差額を、役員が経済的利益を受けたものとして評価します(所得税基本通達36-49)。
このとき個人側では、利息相当額が「給与(役員賞与)」として所得税の課税対象となります。一方、法人側では、その差額が役員への経済的利益(給与)として扱われ、損金算入の可否は供与の態様によって異なります。毎月おおむね一定の継続的な経済的利益は定期同額給与に該当し得ますが、それ以外は原則として損金不算入となります。
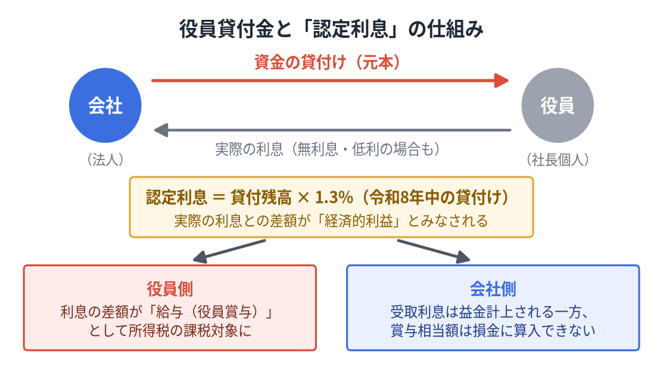
例えば、令和8年中に新たに行った役員貸付の残高2,000万円を無利息のままにしている場合、認定利息は年間26万円(2,000万円×1.3%)にのぼります。0.9%の時代(年間18万円)と比較すると8万円の差となり、10年間放置すれば80万円もの課税対象の差となって、積み上がっていきます。
この利率は「貸付けを行った年」のものが継続して適用されます。例えば令和4年~7年に行った貸付けは0.9%のまま据え置かれますが、令和8年中に新たに行う貸付けや、既存の貸付けの借換えを行う場合は「1.3%」が適用される点に注意が必要です。また、会社が金融機関から借り入れた資金をそのまま役員に貸し付けていることが明らかな場合には、その借入金の利率が基準となります。
■役員貸付金が「税務調査で確認される」ワケ
役員貸付金は、税務調査官が決算書上で確認する科目の一つです。「会社のお金を社長個人が自由に使っていないか」という視点でチェックされ、利息の計上漏れや支払の実態がない場合は、指摘事項となります。認定利息相当額の計上・申告調整漏れが長年にわたって累積している場合は、過去の年度に遡って一括で指摘され、追徴課税がのしかかるリスクもあるため、早期の確認が欠かせません。
■利息だけではない、放置が招く「3つのリスク」
認定利息の利率引上げは氷山の一角にすぎません。「役員貸付金」を放置することには、さらに大きなリスクが潜んでいます。
①銀行融資への悪影響:金融機関は、役員貸付金を「回収見込みの薄い資産」、すなわち実質的な社外流出として判断します。残高によっては実質的な債務超過と判定され、融資審査の大きな障害となります。残高が「増えているのか、減っているのか」という推移も厳しく見られるため、計画的に圧縮していく姿勢が問われます。
②自社株評価・相続への波及:回収可能な貸付金債権は、純資産価額方式による自社株評価では会社の資産に含まれます。ただし、株価への影響は評価方式、資金の出所、回収可能性などによって異なります。また、社長に万が一のことがあった場合、その返済義務は原則として相続の対象となるため、株式と債務を含めた全体的な検討が必要です。
③膨らみ続ける利息負担:金利上昇局面において、今後新たに貸し付ける分の認定利息がさらに上昇する可能性もあり、これを「1%程度の小さな利率」と侮っていると、長年の累積によって大きな負担となってのしかかってきます。
■「役員貸付金」の解消に向けた3つのアプローチ
では、すでに残ってしまっている役員貸付金をどのように解消していくべきか。代表的なアプローチは次の3つです。
①役員報酬の見直し・計画返済:役員報酬を増額し、その手取りから貸付金を返済していく最もオーソドックスな方法です。
毎月の報酬から定額を返済に充てることによって、計画的に残高を圧縮できます。ただし、増額した報酬には所得税・社会保険料がかかるため、負担とのバランスをシミュレーションすることが重要です。
②役員退職金との相殺:社長の退職のタイミングで、支給する退職金と貸付金を相殺する方法です。
退職所得は税負担が軽く、まとまった整理に適していますが、不相当に高額な退職金は損金不算入となるため、適正額の算定が前提となります。
③個人資産の売却と返済:役員個人が保有する不動産などを時価で会社へ譲渡し、その代金を返済に充てる方法です。
時価との差額が課税上の問題とならないよう、適正な評価の立証が必須です。
※債権放棄は「最終手段」です。会社が役員に対する貸付金を放棄した場合、原則として役員への経済的利益となり、役員個人への給与所得課税、会社の源泉徴収義務、役員給与の損金算入制限などが問題となります。債務者の資力喪失など特別な事情がある場合を除き、安易に選択できる方法ではありません。
そして何より大切なのは「発生源を断つ」ことです。低すぎる役員報酬や経費精算ルールにおける不備など、貸付金が生まれる原因を同時に解消しなければ、せっかく整理しても再発してしまいます。
■「なんとなく」の貸し借りに、終止符を打つために
「役員貸付金」は、一度発生すると解消まで長期戦になりがちですが、早く手を打つほど選択肢は広がります。金利が上昇に転じた今だからこそ、「いつか返そう」から「いつ、どう返すか」へと意識を切り替えるタイミングです。ただし、返済原資の確保や税負担の見通し、退職金の適正額の算出など、判断には緻密なシミュレーションが欠かせません。
税理士法人CROSSROADでは、認定利息の計算だけでなく、返済計画の策定や銀行融資を意識した決算書の整備まで、経営者の皆様が安心して本業に向き合えるようサポートをさせていただいております。
まずは、貴社の決算書に残る「役員貸付金」の現状把握から、一緒に始めてみませんか?