令和8年の年末調整はここに注意! ~本人の所得税と家族の扶養、2つの基準が変わります~
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


飲食料品の消費税率1%への引下げ案―事業者が押さえたい経過措置と特例手続
税務
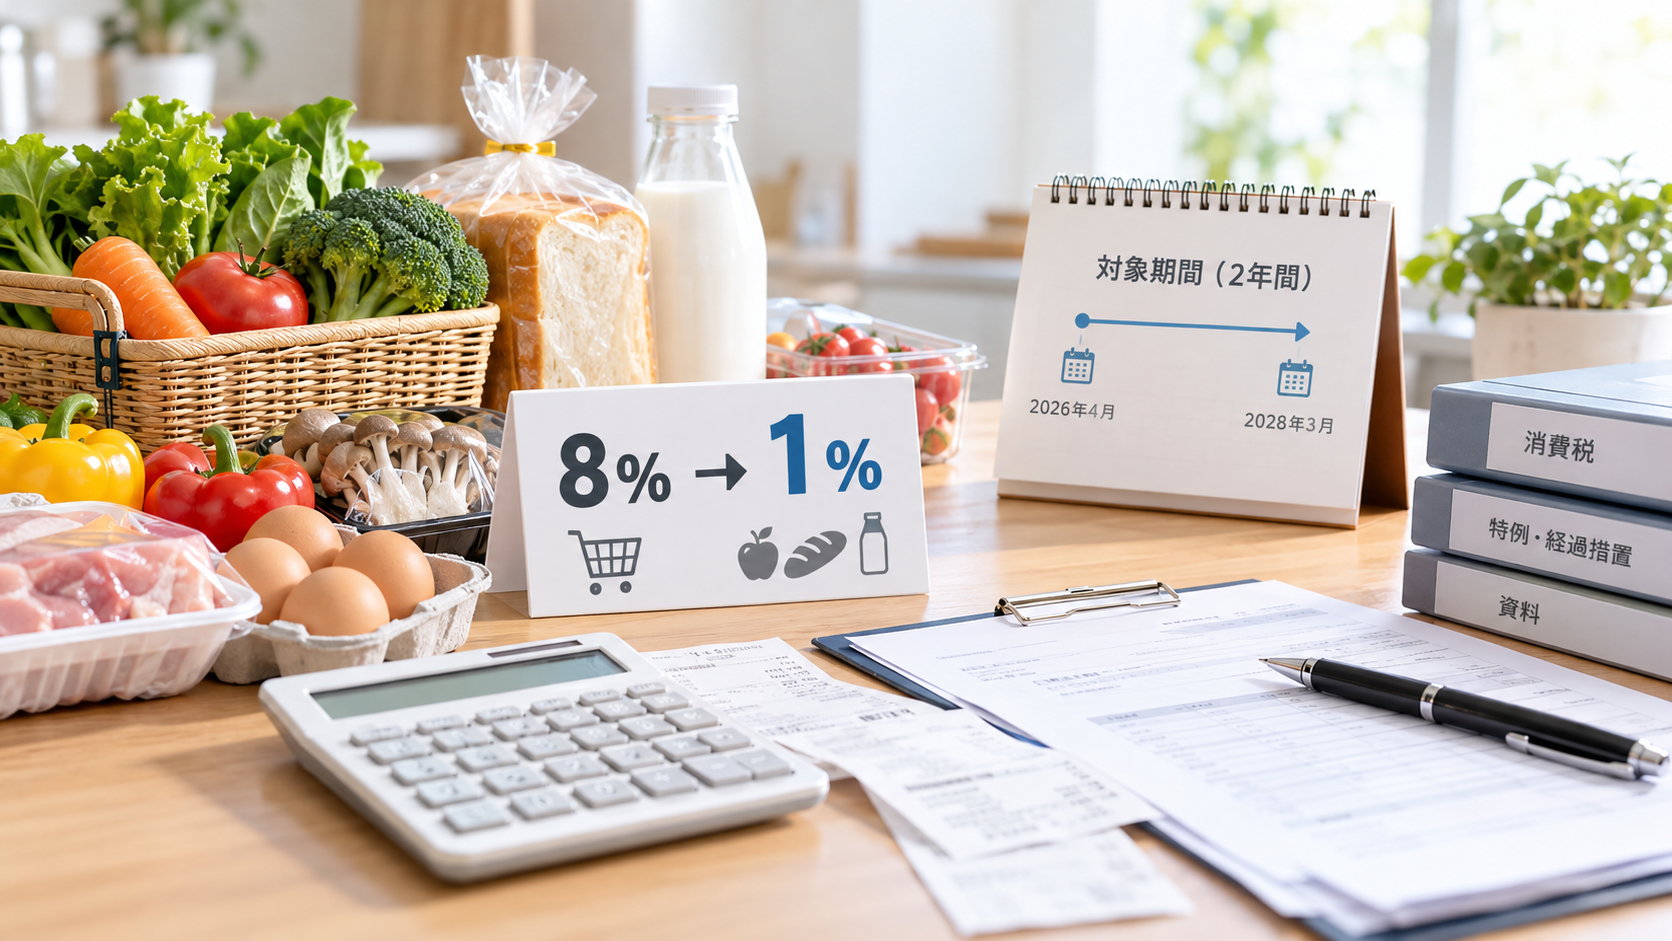
令和8年9月15日、飲食料品に係る消費税率を8%から1%へ2年間引き下げることを盛り込んだ大綱が閣議決定されました。これを受け、令和8年10月9日に関連法案が国会に提出されました。法案が国会審議を経て成立した場合、消費者には税負担軽減が期待されますが、事業者としては消費税額の負担など様々な影響が生じる可能性があります。本稿では現時点で発表されている制度の対象範囲や届出の経過措置、そして事業者が事前に準備・対応すべきポイントについて説明していきます。
1.消費税率引下げの対象となる取引・対象外となる取引
飲食料品の臨時的な引き下げについて、どのようなものが対象になるのか整理していきます。
法案が成立した場合、令和9年4月1日から令和11年3月31日までの2年間、現行の軽減税率8%の対象となっている飲食料品について、原則として消費税率が1%(国・地方合計)に引き下げられます。
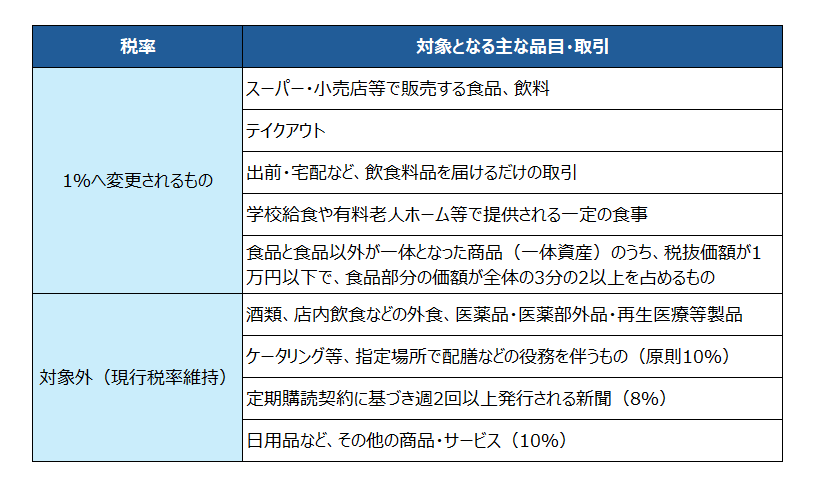
一定の要件を満たす定期供給契約や通信販売については、「定期供給契約・通信販売の経過措置」として、令和9年4月1日以後の取引であっても、所定の要件を満たす場合は8%が適用される予定です。ただし、当初から1%への変更を前提とする契約等や、事後的な契約変更により1%に基づく取引となる場合は対象外となります。 主な対象は以下のとおりです。
- 定期供給契約:令和9年1月1日前の契約で、同年4月1日前に代金受領済みの部分
- 通信販売:令和9年1月1日前に条件提示し、同年4月1日前に申込みを受けた取引
なお、8%で販売した飲食料品について、令和9年4月1日以後に返品・値引き等を行った場合は、原則として販売時の税率8%に基づいて処理します。
2.税率変更に伴う届出・手続の特例について
消費税率の引き下げに伴い、飲食料品を販売する免税事業者が課税事業者を選択する場合や、簡易課税事業者が一般課税(本則課税)へ移行する場合について、届出書の提出時期等に関する特例が設けられる予定です。特例を適用する場合は、対象となる届出書の『参考事項』欄に『飲食料品特例』と記載します。
簡易課税から一般課税に移行する場合、飲食料品の譲渡を行う簡易課税事業者については、令和9年4月1日の属する課税期間に限り、簡易課税制度の2年間の継続適用要件が適用されない特例が設けられる予定です。対象となる事業者は、令和9年4月1日の属する課税期間の末日までに所定の届出書を提出することで、当該課税期間から特例を適用できる予定です。
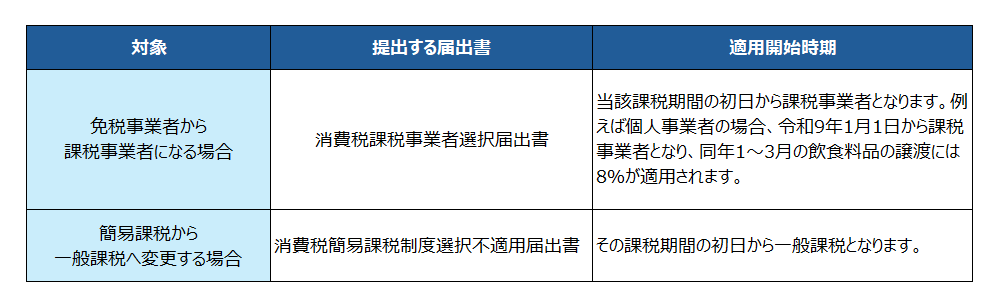
なお、免税事業者が課税事業者となる方法には、インボイス発行事業者の登録に係る経過措置を利用する方法もあります。例えば、個人事業者が令和9年4月1日から課税事業者となる場合、同年3月17日までに、登録希望日を4月1日とした「適格請求書発行事業者の登録申請書」を提出することで、4月1日以後の取引について消費税の申告を行うことができます。
この方法では、令和9年1月から3月までの取引は消費税の申告対象外となります。
ただし、インボイス発行事業者としての義務や、登録後に免税事業者へ戻る際の制限について注意が必要です。
飲食料品の消費税率引下げに伴い、簡易課税制度の計算方法についても特例が設けられる予定です。
簡易課税制度を適用する事業者が税率1%の対象となる飲食料品を販売した場合、その売上げに係る消費税額については、業種区分にかかわらず、売上税額と同額を仕入税額として控除する特例が設けられる予定です。
そのため、当該飲食料品の売上げに係る消費税額は、計算上、全額が控除されます。一方、その他の課税売上げについては、原則として従来どおり業種区分に応じたみなし仕入率により計算します。
なお、この計算方法の特例は、適用要件を満たす2割特例・3割特例の対象事業者にも適用される予定です。3割特例は、一定の個人事業者に限り適用されます。
3.事前に必要な対策と注意すべきポイント
税率の引き下げに伴い、事業者は仕入税額との逆転による還付の可能性や納税額の増加による負担など業種によって様々な影響が生じます。以下の点に注意し、事前に対策をしておくことが重要です。
①消費税の有利不利判定
飲食料品にかかる8%対象のものについては、1%となる一方、10%対象のものは変わらず消費税が発生します。飲食料品のテイクアウト販売を行う事業者などは、仕入れに係る消費税額が売上げに係る消費税額を上回る場合、一般課税による申告で還付を受けられる可能性があります。ただし、仕入れの内容や課税売上割合等により結果は異なります。その他業種については負担が増加する可能性があります。各事業者の課税売上高、取引構成、設備投資、適用できる特例、課税方式の選択制限などを踏まえ、選択可能な課税方式ごとに納税額と資金繰りを比較する必要があります。
②会計・請求システムの改修対応
会計ソフト、販売管理システム、POSレジ、請求書発行システム等について、1%の税率区分への対応に加え、従来の8%・10%との区分管理、返品・値引き処理、インボイスへの税率別記載ができるか事前に検証する必要があります。飲食料品の消費税率変更に伴い、値札の貼り替え等への対応が困難な事情がある場合には、消費者の誤認を防止する措置を講じることを条件に、総額表示義務の特例が認められる予定です。具体的には、令和9年2月1日から3月31日までは税率1%、同年4月1日から5月31日までは税率8%に基づく税込価格の表示が認められます。
また、税率が8%に戻る令和11年についても、2月1日から3月31日までは税率8%、4月1日から5月31日までは税率1%に基づく税込価格の表示が認められる予定です。ただし、これらの特例は、税率変更に伴う表示の変更が困難な事情がある場合に限られ、税抜価格のみの表示は引き続き認められません。
③中間申告・資金繰りの対応
直前課税期間の確定消費税額を基準として中間納付額を計算すると、税率引下げによって納付額が過大となる可能性があります。このため、仮決算による中間申告や、税率変更後の税率に基づいて中間納付税額を再計算できる特例の活用を検討することが重要です。なお、この特例は税率引下げ開始時だけでなく、終了時にも設けられる予定です。
飲食料品に係る消費税率の引下げに際して、自社の取引形態を正確に把握し、適用可能な課税方式の比較と適切な資金繰り対策を行うことで、税負担や事務負担の適正化につながります。
税理士法人CROSSROADでは、飲食料品の消費税率引下げに関する最新情報を収集し、過去の決算データに基づくシミュレーションを通じて、最適な課税方式の選択や納税額の予測、資金繰り対策などをご提案しています。
制度改正への対応についてご不明な点がございましたら、お気軽にご相談ください。
出典
・国税庁「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)
・国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)
・週刊税務通信 No.3917(令和8年9月28日号)
・「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年 9月15日閣議決定)