飲食料品の消費税率1%への引下げ案―事業者が押さえたい経過措置と特例手続
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


令和8年の年末調整はここに注意! ~本人の所得税と家族の扶養、2つの基準が変わります~
NEW 税務
令和8年度税制改正により、所得税の基礎控除や給与所得控除の引上げ、扶養親族等の所得要件の見直しが行われました。また、令和7年度税制改正で創設され、令和8年度税制改正で適用期限が延長された生命保険料控除の特例も、令和8年分の年末調整から適用されます。基礎控除・給与所得控除の引上げや扶養親族等の所得要件の改正は、原則として令和8年12月1日に施行され、令和8年分の所得税から適用されます。一方、生命保険料控除の特例は令和8年1月1日に施行され、令和8年分から適用されます。
1.主な改正点は4点
① 基礎控除の引上げ
② 給与所得控除の最低保障額の引上げ
③ 扶養親族等の所得要件の引上げ
④ 生命保険料控除の特例
今回、特に押さえておきたいのは、「本人に所得税がかからない収入の基準」と「家族を扶養控除等の対象にできる収入の基準」の両方が変わるという点です。以下、順に確認していきます。
2.基礎控除の引上げで「178万円の壁」へ
基礎控除は納税者の所得から差し引かれる控除、給与所得控除は給与収入から差し引いて給与所得を計算する仕組みです。今回の改正で、基礎控除の最大額は104万円に、給与所得控除の最低保障額は74万円に引き上げられました。
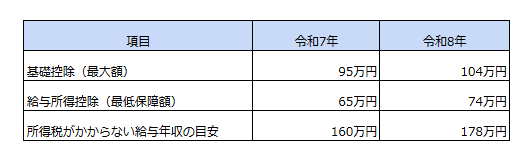
【基礎控除の引上げ】
基礎控除の104万円は最大額であり、居住者で合計所得金額489万円以下の場合に適用されます。令和8年分の基礎控除額は、所得に応じて次のとおりです。
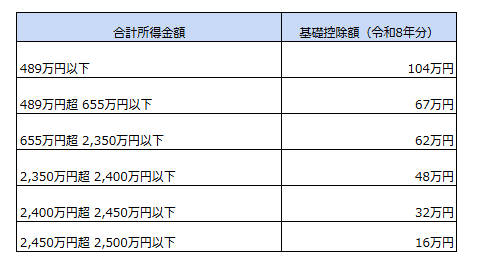
※合計所得金額2,500万円超の場合、基礎控除の適用はありません。655万円以下の控除額は、所得税法上の62万円(改正前58万円)に租税特別措置法による加算額を合わせたもので、104万円・67万円への加算は令和8・9年分の時限措置です。令和10年分以後は、所得に応じて99万円などの水準に見直されます。
【給与所得控除の引上げ】
給与所得控除については、令和8年分の給与所得控除額は、給与収入220万円以下の場合、一律74万円となります。令和7年分は給与収入190万円以下の場合の最低保障額が65万円であったため、給与収入190万円超220万円未満の人にも控除額の引上げ効果があります。なお、220万円超の場合の控除額に変更はありません。
この結果、給与収入のみで一定の条件を満たす人については、所得税がかからない年収の目安が160万円から178万円(基礎控除104万円+給与所得控除74万円)に引き上げられました。
※給与収入のみの場合の目安です。基礎控除104万円は、原則として居住者で合計所得金額489万円以下の場合に適用されます。基礎控除額は所得により異なります。
ただし、この「178万円の壁」は本人の所得税の話であり、家族を扶養控除等の対象にできるかどうかの基準とは異なります。
3.家族の扶養判定も変わります
扶養親族とは、納税者と生計を一にする配偶者以外の親族等で、一定の事業専従者を除き、合計所得金額が62万円以下(改正前58万円以下)の人をいいます。このうち、原則としてその年の12月31日時点で16歳以上の人が扶養控除の対象となります。収入の種類別の目安は次のとおりです。
・給与収入だけの場合:136万円以下
・公的年金等だけの場合:172万円以下(65歳未満は122万円以下)
・内職など家内労働者に該当する場合:131万円以下
扶養控除の控除額は、一般の控除対象扶養親族が38万円、19歳以上23歳未満の特定扶養親族が63万円、70歳以上の老人扶養親族が48万円(同居老親等は58万円)です。また、ひとり親の生計を一にする子の所得要件も58万円以下から62万円以下に引き上げられています。
配偶者や大学生世代の親族についても、一定額の控除を受けられる収入基準が次のように変わります。
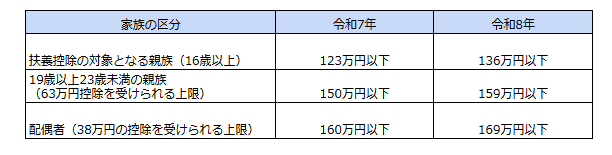
※給与収入のみの場合。19歳以上23歳未満は特定扶養控除・特定親族特別控除、配偶者は配偶者控除・配偶者特別控除を含みます。配偶者の38万円控除は本人の合計所得金額900万円以下の場合です。
なお、納税者本人が勤労学生に該当する場合の所得要件も、85万円以下から89万円以下(給与収入のみの場合は150万円以下から163万円以下)に引き上げられています。
【19歳以上23歳未満の親族】
合計所得金額62万円以下(給与136万円以下)であれば63万円の特定扶養控除の対象です。所得が62万円を超えても85万円以下(給与159万円以下)までは63万円のまま変わらず、それを超えると123万円以下(給与197万円以下)まで61万円・51万円・41万円・31万円・21万円・11万円・6万円・3万円と段階的に減少します。なお、2人以上の納税者の特定親族に該当する場合は、いずれか1人の控除対象にのみなります。
【配偶者】
納税者の合計所得金額が1,000万円以下(給与のみなら1,195万円以下)で、配偶者の合計所得金額が62万円以下(給与136万円以下)なら、38万円(配偶者が70歳以上なら48万円)を限度に配偶者控除が受けられます。納税者本人の合計所得金額が900万円以下の場合、配偶者の合計所得金額が62万円以下であれば、38万円(配偶者が70歳以上の場合は48万円)の配偶者控除を受けられます。配偶者の所得が62万円を超えても95万円以下(給与169万円以下)であれば、38万円の配偶者特別控除を受けられます。95万円を超えると、133万円以下(給与207万円以下)まで控除額が段階的に減少します。なお、納税者本人の合計所得金額が900万円を超えると控除額は減少し、1,000万円を超える場合には適用されません。
本人の所得が900万円を超えると控除額は逓減し、1,000万円超では適用がありません。また、夫婦双方が互いに配偶者特別控除を受けることはできません。
例えば、アルバイトによる給与収入が年間130万円の16歳以上の高校生の子どもは、令和7年には扶養控除の所得要件を満たしませんでしたが、令和8年には満たすことになります。19歳以上23歳未満の大学生であれば63万円の特定扶養控除の対象です。昨年まで収入要件を理由に扶養から外していた家族も、改めて確認しましょう。
【税金の扶養と社会保険の扶養は別】
税法上の扶養控除と健康保険の被扶養者認定は別の制度です。健康保険の被扶養者の収入要件は原則として年収130万円未満ですが、19歳以上23歳未満の親族(配偶者を除く)は150万円未満、60歳以上の人などは180万円未満となります。また、配偶者については国民年金の第3号被保険者の制度もあり、配偶者自身の勤務先で社会保険に加入する場合は、被扶養者にはなれません。税の控除対象となっても社会保険の扶養に入れるとは限りません。
【生命保険料控除にも変更があります】
令和8・9年分の所得税では、23歳未満の扶養親族(合計所得金額62万円以下)を有する居住者について、新生命保険料に係る一般生命保険料控除の限度額が4万円から6万円に引き上げられます(年間の新生命保険料が12万円超の場合に一律6万円)。ただし、一般・介護医療・個人年金の3区分を合わせた生命保険料控除全体の上限12万円は変わりません。控除には保険料の控除証明書等の添付が必要ですが、証明書類が確認できない場合でも、翌年1月末日までに提出することを条件に控除をした上で年末調整を行うことができます。
4.本人と家族の所得を再確認しましょう
今回の改正では、基礎控除等の引上げによって本人の所得税の計算が変わるとともに、扶養親族等の所得要件も見直されています。特に、昨年は収入要件を理由に扶養から外していた家族についても、今年は控除の対象となる可能性があります。
年末調整は、各種申告書の配付・受理と内容の確認、給与と徴収税額の集計、控除額の計算、1年間の税額の計算、過不足額の精算という流れで進みます。各種の控除を受けるには、控除に対応した申告書の提出が必要です。主な申告書と控除の対応は次のとおりです。
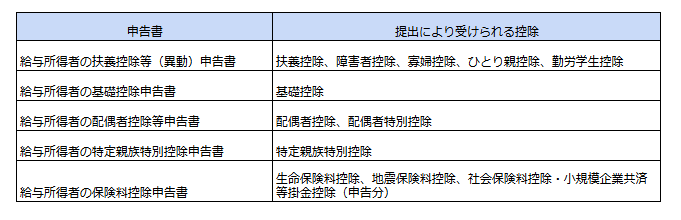
年末調整では昨年の申告内容をそのまま引き継がず、本人と家族の年齢・所得見込額を確認しましょう。新たに扶養控除等の対象となる場合は扶養控除等(異動)申告書を、配偶者控除等や特定親族特別控除を受ける場合はそれぞれの申告書を提出し、適用漏れを防ぎましょう。なお、扶養控除等(異動)申告書には、原則として本人と源泉控除対象親族等のマイナンバー(個人番号)の記載が必要です。ただし、給与支払者が所定の帳簿を備えている場合などには、記載を省略できます。
今回の税制改正や年末調整の手続きについて、ご不明な点がございましたら、税理士法人CROSSROADまでお気軽にご相談ください。
出典:国税庁『令和8年分 年末調整のしかた』(令和8年7月1日現在の法令に基づく資料)