令和8年の年末調整はここに注意! ~本人の所得税と家族の扶養、2つの基準が変わります~
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


アパート経営で注意したい消費税のポイント
NEW 税務
相続税対策や土地の有効活用、老後の収入確保などを目的として、アパート経営を検討する方は少なくありません。アパートに関係する取引には購入・建築や、賃貸、売却がありますが、状況や内容により消費税が大きく影響しますので、よく確認しましょう。消費税で特に大切なのは、「買うとき」「貸すとき」「売るとき」で取扱いが違うことです。例えば貸している際の住宅家賃は非課税ですが、建物の売却の際は非課税でなく課税となってしまう等、思わぬ落とし穴があります。
1.アパート購入・建築時の消費税
建築費や購入代金のうち建物部分には、原則として消費税がかかります。土地代は非課税です。まず、購入する側のオーナーが次のどの状態かを確認します。
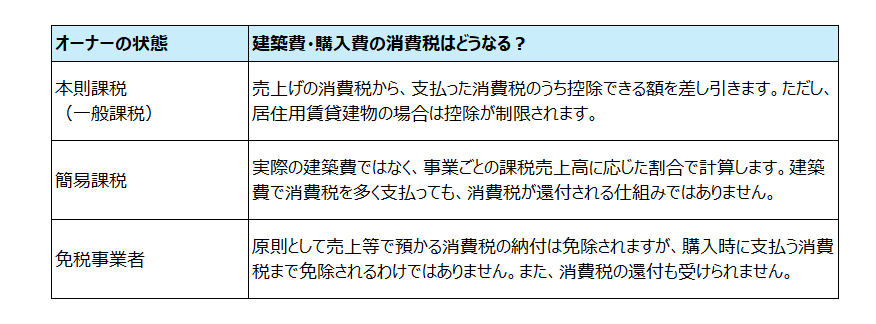
なお、インボイス登録を機に課税事業者となった方など、所定の要件を満たす場合には、納付税額を売上税額の2割とする「2割特例」を利用できます。個人事業者の2026年分も適用対象になり得ます。また、インボイス登録を機に免税事業者から課税事業者となった個人事業者(基準期間の課税売上高1,000万円以下の方)については、2027年分・2028年分に、納付税額を売上税額の3割とする「3割特例」があります。法人には3割特例は適用されません。
簡易課税は、基準期間(個人は前々年、法人は原則として前々期)の課税売上高が5,000万円以下であることなどが条件です。原則として事前の届出が必要で、選択後は原則として2年間、選択をやめることができません。2年経過後も自動的には終了せず、やめる場合には所定の不適用届出が必要です。なお、基準期間の課税売上高が5,000万円を超える課税期間には適用できません。
建築費の消費税は、必ず戻るわけではありません
現在は、高額特定資産に該当する居住用賃貸建物について、取得等に係る消費税を原則として控除できません。「本則課税を選べば、居住用アパートの建築費の消費税が戻る」と考えないことが重要です。
高額な建物を取得すると、その後の選択にも制限
「高額特定資産」とは、原則として1回の取引単位で税抜1,000万円以上となる建物などの資産です。本則課税の期間に取得すると、通常は取得した年・期を含む3年間、免税事業者になることや簡易課税の利用が制限されます。自己建設などの場合は、期間の確認が別途必要です。
建築費の消費税が還付されない場合でも、この制限は生じます。「建築費を控除できるか」と「翌年以降に計算方法を変えられるか」は、別の問題です。
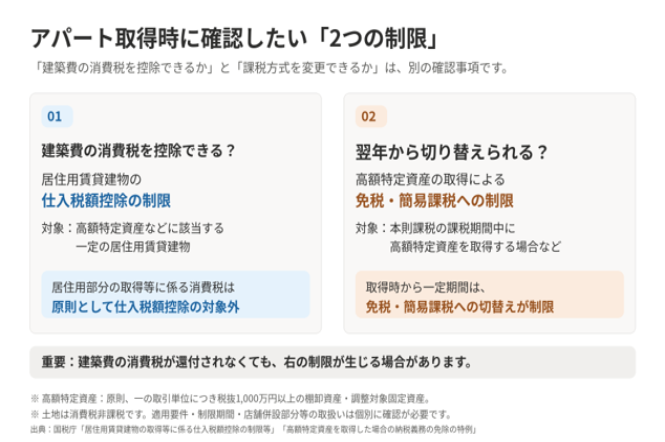
図1 取得時に確認したい2つの制限。土地代を含めた総額ではなく、建物等の内容と金額を確認します。
2.アパート経営中の消費税
入居者から受け取る住宅家賃と通常の共益費は、原則非課税です。一方、店舗の賃料や、別途料金を受け取る駐車場などは課税対象になる場合があります(駐車場でも、1戸につき1台分以上の駐車スペースが確保され、自動車の保有の有無にかかわらず各戸に割り当てられ、家賃と別に使用料を受け取っていない場合などは、住宅の貸付けに含めて非課税となります)。
課税される収入があっても、免税事業者であれば原則として納付は不要です。ただし、インボイス登録をしている場合などは免税になりません。また、消費税の判定はアパートだけでなく、同じオーナーのほかの事業も含めて行います。
修繕費・管理費などに含まれる消費税も、支払った額をすべて差し引けるとは限りません。本則課税ではその支出の用途などを確認し、簡易課税では原則として実際の経費額ではなく、課税売上高に対する一定割合で計算します。
3.アパート売却時の消費税
住宅家賃は非課税でも、賃貸に使っていた建物の売却は課税対象です。土地の売却は非課税なので、売却代金を土地と建物に合理的に分ける必要があります。消費税は売却益ではなく建物の売却代金を基に考えるため、売却で赤字になっても課税される場合があります。
売却の2年後に、本則課税になることも
売却した年・期の課税売上高が5,000万円を超えると、それを基準に判定する2年後・2期後は簡易課税を使えず、本則課税になります。判定には、建物の売却代金のほか、店舗家賃や他の事業での課税売上高も含めます。住宅家賃と土地代は含めません。
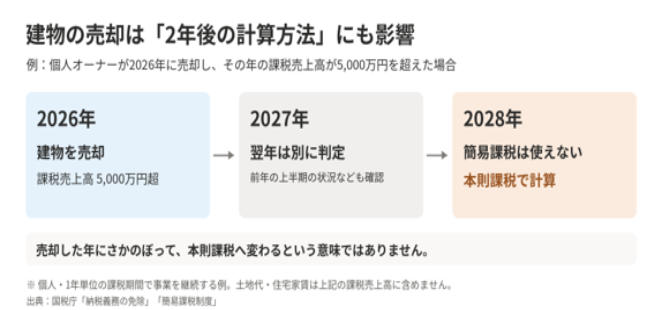
図2 建物を売却した年だけでなく、2年後の納税資金まで確認しましょう。
例えば、個人オーナーが2026年に建物を売却し、その年の課税売上高が5,000万円を超えた場合、2028年は本則課税になります。ただし、2026年の計算方法が後から本則課税に変わるわけではありません。翌2027年も、前年上半期の売上げ・給与等による判定などに注意が必要です。
課税売上高が1,000万円超・5,000万円以下であれば、原則として2年後は課税事業者になりますが、簡易課税を利用できる余地があります。「1,000万円を超えたら必ず本則課税」ではありません。
免税事業者の期間に売却する場合
売却時に免税事業者に該当していれば、建物を売却しても、原則としてその売却に係る消費税の納付は不要です。ただし、建物代金は将来の納税義務等を判定する課税売上高に含めます。免税期間中の売却代金は、税込金額で判定します。
「免税の年に売れば、その後も消費税は関係ない」とは限りません。インボイス登録や、過去の高額資産取得による制限がないかも確認しましょう。
簡易課税の期間に売却する場合
賃貸に使用していた建物の売却は、原則として第4種事業となり、みなし仕入率は60%です。店舗などの不動産賃貸(第6種事業・40%)とは区分が異なります。
例えば、その年の課税売上高が税込3,300万円の建物売却だけで、特例や調整がない場合、売却代金に含まれる消費税等300万円から、その60%の180万円を差し引き、納付額は約120万円となります。実際にはほかの課税売上高や特例等も含めて計算します。
売却した年の課税売上高が5,000万円を超えても、それだけでその年の簡易課税が使えなくなるわけではありません。適用できるかは、原則として前々年・前々期の課税売上高等で判定します。
本則課税の期間に売却する場合
本則課税では、建物売却を含むその課税期間の課税売上高に係る消費税額から、仲介手数料やその他の課税仕入れに係る消費税額のうち、控除要件を満たす額を差し引き、必要な調整を行います。建築費の支出額やローン残高そのものを、消費税額から差し引くことはできません。
ただし、取得時に仕入税額控除を制限された居住用賃貸建物を法定の調整期間内に売却した場合には、取得時の消費税額の一定額を、売却した課税期間の仕入控除税額に加算する調整があります。
4. 店舗+住居の場合の取扱い
1階が店舗、2階以上が住宅の場合、店舗の賃料は原則課税、住宅家賃は原則非課税です。建築費等も、使用面積や建設原価などの合理的な基準で区分します。
本則課税期間での建築・購入においては、店舗部分について、消費税の控除対象とできる場合があります。ただし、全額控除できるとは限らず、共用部分も含め、店舗部分と居住用部分を合理的に区分するなど確認が必要です。
簡易課税期間での建築・購入においては、主に店舗部分の建築費が大きくても、その実額を控除せず、店舗部分の課税売上高に応じて消費税を計算します。
売却時は、住宅部分も含めた建物全体が課税対象です。
まとめ
アパートの消費税は、「買うときの控除」「貸す間の収入」「売る年とその後の計算方法」を一つの流れで確認することが大切です。
・現在の課税方式と、インボイス登録・過去の届出を確認する。
・土地・建物、店舗・住宅の金額と用途を明確にする。
・売却代金だけでなく、売却年と2年後・2期後の納税資金も見積もる。
建築・購入や売却の契約後では、希望する課税方式を選べないことがあります。
税理士法人CROSSROADでは、計画段階から消費税も含めた資金計画までサポートしてまいります。