資金繰り不安を解消!今月の支払いに悩まない事業計画
会計・税務・経営コンサルティングのご相談は大阪市中央区と東京都港区の税理士法人CROSSROAD(クロスロード)


災害時の資金繰りを支える5つの税務上の支援制度
NEW 税務
■ 被災直後の「初動」が会社と雇用を守る分かれ道
近年、全国各地で線状降水帯による集中豪雨や河川の氾濫、大規模な地震が相次いでいます。 事業所や工場、店舗が被災すると、設備や在庫の損害に加え、営業休止による売上減少や復旧費用の負担が重なり、資金繰りにも大きな影響が生じます。被災直後は、現場の復旧を優先するあまり、税務や財務の対応が後回しになりがちです。 しかし、被災した事業者を支援するため、税金の納付猶予や還付など、さまざまな制度が用意されています。制度の利用には申請・申告などが必要となる場合が多いため、適用条件と手続きを早めに確認することが重要です。ただし、地域指定による申告・納付期限の延長など、個別の申請が不要なものもあります。万が一の災害時に経営者が即座に実行すべき税務・財務上の防衛策を解説します。
■「売上消失」と「手元資金の流出」が招く危機
災害後は、修繕費などの支出が増える一方、営業の休止や縮小によって売上が減少するなど、企業の資金繰りに大きな影響が生じます。そのような状況でも税金や社会保険料の納付期限は到来しますが、災害による被害を受けた場合には、納税の猶予や期限の延長、納めた税金の還付など、利用できる制度があります。「納期限が近いけれど、今支払って大丈夫なのか」「今回の被害で利用できる制度はあるのか」など、不安を感じた場合には、早めに制度を確認することが大切です。なお、社会保険料には税金とは別の猶予制度があるため、年金事務所などの窓口に確認しましょう。
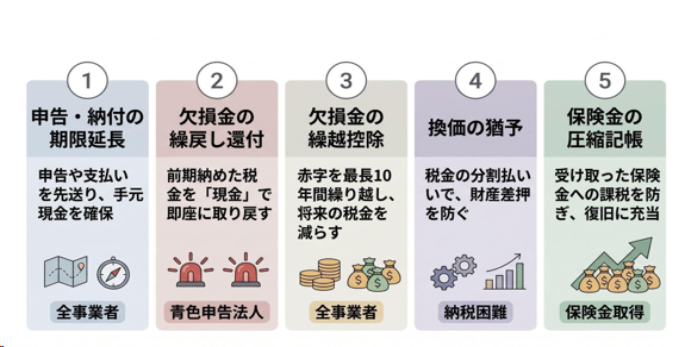
■手元資金を守る「5つの税務上の支援制度」 ここでは、法人を対象とする国税の取扱いを中心に、被災時に確認しておきたい5つの制度を整理します。個人事業者や地方税については、取扱いが異なります。
1. 申告・納付の期限延長(災害による期限延長)
被災によって帳簿書類が滅失したり、決算作業が困難になったりした場合、国税の申告・納付期限を延長できる制度があります。地域指定の場合、指定地域内に納税地がある納税者は、個別の申請をせずに期限延長の対象となります。地域指定の対象外でも、災害により期限までに申告・納付等ができない場合には、所轄税務署長への申請により、その理由がやんだ日から2か月以内の範囲で延長が認められます。
2.災害損失欠損金の繰戻し還付
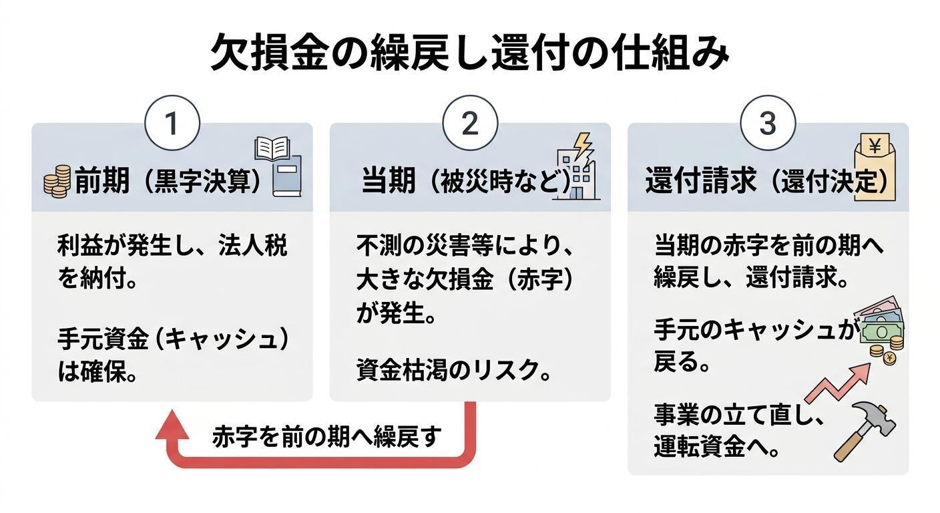
今まさに目の前の復旧資金が枯渇している企業にとって、過去に納めた法人税の還付を受けることで、復旧資金の確保につながる制度です。税務上の欠損金のうち、災害による資産の損失や一定の復旧費用などに対応する「災害損失欠損金額」を過去の所得に繰り戻し、法人税の還付を請求できます。繰戻し先は原則として前1年、青色申告の場合は前2年の範囲です。
還付金額 = 前事業年度の法人税額 × 当期の災害損失欠損金額
前事業年度の所得金額
通常の青色申告による繰戻し還付とは異なり、この制度は白色申告法人や大法人も利用できます。対象は、原則として災害の日から1年以内に終了する事業年度などで、申告書と同時に還付請求書を提出する必要があります。一定の場合には、仮決算による中間申告でも請求できます。例えば、前期の所得金額を2,000万円、還付計算の基礎となる前期の法人税額を460万円と仮定します。当期の災害損失欠損金額1,500万円の全額を前期に繰り戻す場合、還付額は460万円×1,500万円÷2,000万円=345万円となります。
3.欠損金の繰越控除(将来の税負担の軽減)
欠損金の繰越控除は原則として青色申告法人が対象ですが、白色申告法人でも、税務上の欠損金のうち一定の災害損失に対応する部分は、確定申告の継続などの要件を満たすことで、原則として10年間の繰越控除を受けられます(法人税法第58条)。被災した資産の撤去費用や清掃費用、原状回復のための修繕費なども災害損失に含まれます。帳簿書類が被災した場合は、残存資料や取引先の資料などから損失額の確認・記録の復元を進め、申告・保存に関する対応を税務署や税理士に相談しましょう。復旧後の税負担を抑えることにつながります。
4.換価の猶予・納税の猶予
災害により税金を一時に納付することが難しい場合は、納税の猶予や換価の猶予を受けられることがあります。制度ごとに要件や申請期限が異なるため、早めに税務署へ相談しましょう。
メリット① 差押え・公売が猶予される場合がある:制度や個別の状況に応じて、財産の差押えや公売が猶予されます。
メリット② 延滞税を軽減できる:猶予期間中の延滞税が免除・軽減されます。
メリット③ 分割納付ができる :資金状況などを踏まえて定められた納付計画に沿って、分割納付が認められる場合があります。
5.保険金の圧縮記帳
店舗や工場が被災し、損害保険金を受け取った場合には、保険金に対する課税にも注意が必要です。 保険金等は原則として益金に算入されるため、被災資産の損失などを考慮しても所得が生じる場合には、法人税等の負担が発生することがあります。こうした一時的な税負担を抑えるために活用できるのが、圧縮記帳です(法人税法第47条)。保険金等で同一種類の代替固定資産を取得するなどの要件を満たすと、圧縮限度額の範囲で圧縮損を計上するなどして、その事業年度の税負担を抑えられます。圧縮記帳は課税を将来に繰り延べる制度で、将来の減価償却費や売却損益に影響します。保険金等を受け取った事業年度に代替資産を取得できなくても、翌期首から原則2年以内に取得等をする見込みがある場合は、決算で特別勘定を設け、申告書に明細書を添付するなどの要件を満たすことで、損金算入できる場合があります(法人税法第48条)。
■ 「過去の整理」から「未来の資金防衛」へ
災害に直面したときは、現場の復旧と並行して、税務・財務面での対応も早めに進めることが大切です。被災直後に、まず確認・対応しておきたいポイントは次の3つです。
1.被害状況の徹底的な写真・動画記録
税務上の損失算定や保険請求、罹災証明書の申請の際の有力な資料となります。
2.自治体への「罹災証明書」の早期申請
利用する融資・保証制度に応じて、罹災証明書、被災証明書、市区町村の認定書などが必要となる場合があります。事業用建物等の証明書の名称や申請窓口は自治体によって異なるため、自治体と金融機関に確認しましょう。
3.資金繰り予定表の再策定
復旧支出を反映させた「危機対応型資金繰り表」を作成し、資金不足が生じる時期と不足額を把握します。被災直後は目の前の復旧対応で手いっぱいになりがちですが、利用できる制度を早めに確認し、必要な手続きを進めることで、事業の早期復旧やその後の経営再建につなげることができます。
被災された企業の皆さまにとって、災害後は今後の事業や資金繰りについて不安を抱える時期かと思います。
税理士法人CROSSROADでは、そのような不安やお困りごとにも寄り添いながら、税務・財務の面から事業の立て直しをサポートしてまいります。